नई दिल्ली
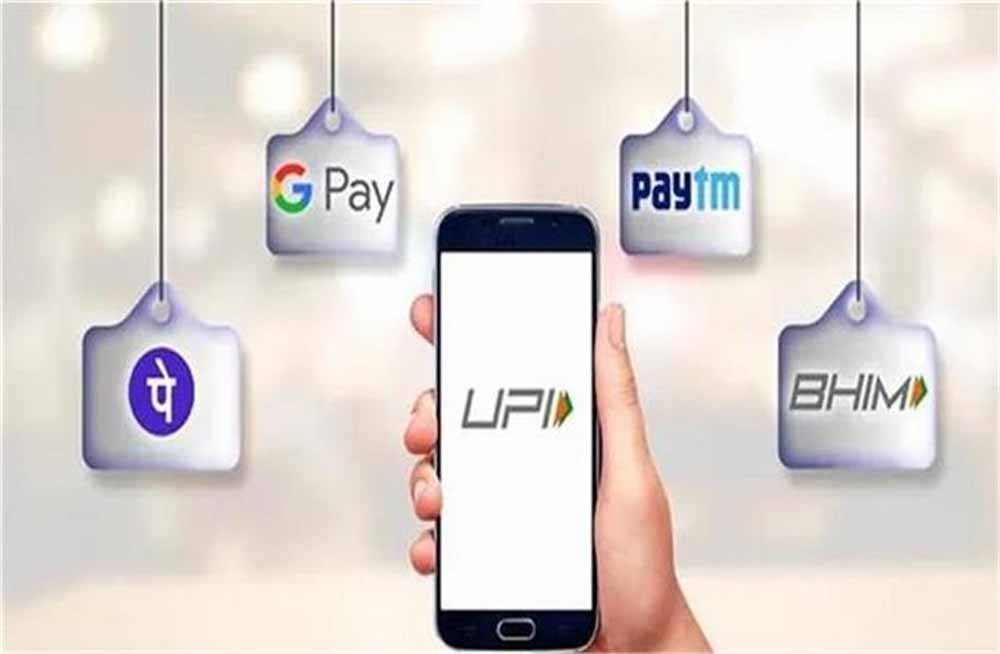
देश में डिजिटल भुगतान को नई दिशा देने के लिए अब बड़े बैंक UPI के जरिए क्रेडिट पेमेंट्स को तेजी से बढ़ाने की तैयारी में हैं। HDFC Bank, Axis Bank और Kotak Mahindra Bank जल्द ही ‘UPI पर क्रेडिट लाइन’ सुविधा लॉन्च कर सकते हैं। अभी तक बैंक UPI पर क्रेडिट बढ़ाने के लिए RuPay क्रेडिट कार्ड जारी कर रहे थे, लेकिन नई व्यवस्था के तहत ग्राहक बिना किसी कार्ड के भी छोटे-बड़े भुगतान क्रेडिट पर कर सकेंगे।
बड़े बैंकों की एंट्री
नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) ने यह सुविधा वर्ष 2023 में शुरू की थी। हालांकि, दो साल तक किसी बड़े बैंक ने इसे अपनाने में दिलचस्पी नहीं दिखाई। शुरुआत सिर्फ कर्नाटक बैंक और सुर्योदय स्मॉल फाइनेंस बैंक ने की, जिन्होंने Navi और Paytm के साथ मिलकर क्रेडिट लाइन को सक्रिय किया।अब पहली बार प्रमुख प्राइवेट बैंक HDFC और Axis Bank इस प्रोडक्ट को लॉन्च करने की दिशा में आगे बढ़ रहे हैं। ET की रिपोर्ट के मुताबिक, ये बैंक Navi, Super.Money और SalarySe जैसे फिनटेक स्टार्टअप्स के साथ साझेदारी कर रहे हैं ताकि ग्राहकों को आसानी से ऑनबोर्ड किया जा सके और प्रारंभिक जांच ऐप के माध्यम से की जा सके।
नियमों पर स्पष्टता के बाद मिली हरी झंडी
बैंकों की सबसे बड़ी चिंताओं में क्रेडिट लाइन का ब्याज निर्धारण, इंटरेस्ट-फ्री अवधि और अन्य नियम शामिल थे। स्पष्ट गाइडलाइंस न होने के कारण बड़े बैंक अब तक इस मॉडल से दूर थे। लेकिन हाल ही में NPCI और RBI दोनों ने जरूरी नीतिगत स्पष्टता दे दी है, जिसके बाद इनके लॉन्च का रास्ता साफ हो गया है। इंडस्ट्री अनुमानों के अनुसार अब तक लगभग 3-4 लाख ग्राहक UPI-बेस्ड क्रेडिट लाइन का उपयोग कर चुके हैं। भले ही ट्रांजैक्शन वॉल्यूम अभी नियमित UPI भुगतान की तुलना में कम है, लेकिन सुविधा की गति तेजी से बढ़ रही है क्योंकि यह छोटे खर्चों के लिए त्वरित क्रेडिट उपलब्ध कराती है।
बैंकों के लिए नए ग्राहकों का बड़ा अवसर
बैंक इस सुविधा के जरिए छोटे लोन प्रदान कर नए ग्राहकों को बैंकिंग व्यवस्था से जोड़ने का अवसर देख रहे हैं। फिनटेक कंपनियों के अनुसार, छोटे क्रेडिट समय पर चुकाने वाले ग्राहक आगे चलकर बैंक के विश्वसनीय और मजबूत कस्टमर बन जाते हैं। UPI पर क्रेडिट विकल्प मिलने से बैंक उन लाखों यूजर्स तक पहुंचना चाहते हैं जो रोजाना UPI से भुगतान करते हैं और भविष्य में बैंकिंग सेवाओं के महत्वपूर्ण ग्राहक बन सकते हैं।
रिस्क भी कम नहीं
हालांकि, कुछ बैंक इस मॉडल को अपनाने में सावधानी बरत रहे हैं। उनका कहना है कि बहुत बड़ी संख्या में छोटे-छोटे लोन देने से क्रेडिट बबल बनने का खतरा है। यदि ग्राहक समय पर भुगतान न कर पाए, तो इतनी छोटी रकम में रिकवरी मुश्किल हो सकती है। इसलिए बैंक इस प्रोडक्ट में पूरी तरह प्रवेश करने से पहले जोखिम का व्यापक विश्लेषण कर रहे हैं।

More Stories
8वें वेतन आयोग में 4 फिटमेंट फैक्टर की मांग, कर्मचारियों की बेसिक सैलरी ₹72,000 तक होने की चर्चा
Hero का दशहरे से पहले धमाका! Xtreme 160R 4V और Xtreme 250R के नए मॉडल लॉन्च
स्टारलिंक विवाद में एलन मस्क के बदले तेवर, रिलायंस इंडस्ट्रीज के बयान की तारीफ